Domain gemeindebank.de kaufen?
Wir ziehen mit dem Projekt
gemeindebank.de um.
Sind Sie am Kauf der Domain
gemeindebank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gemeindebank.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche langfristigen Geldanlagen eignen sich am besten für die Altersvorsorge?
Für die Altersvorsorge eignen sich langfristige Geldanlagen wie Aktien, Investmentfonds und Immobilien am besten. Diese Anlageformen bieten langfristig eine höhere Rendite als klassische Sparprodukte. Eine breite Diversifikation des Portfolios ist wichtig, um das Risiko zu streuen und langfristig von den Anlagen zu profitieren. **

Ähnliche Suchbegriffe für Gepäckabteil
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. Stromsystem: Gleichstrom Bahnverwaltung: NS Epoche: IV Maßbezeichnung: LüP / Länge über Puffer Maß [mm]: 303 Mindestradius [mm]: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse Altersempfehlung: ab 14 Jahren62,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
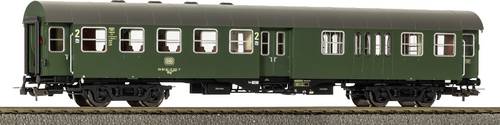
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg, DB, Ep. IVNeuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen – doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dembewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichtensie eine Höchstgeschwindigkeit von 120 km/h – ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz. Umbauwagen 2. Klasse mit Gepäckabteil BD4yg DB Ep. IV60,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ROCO 6200118 H0 Schnellzugwagen BDmse 2. Klasse mit Gepäckabteil, DR, Ep. IVHalberstädter"-Schnellzugwagen 2. Klasse mit Gepäckabteil und Behindertenabteil, Bauart BDmse, der Deutschen Reichsbahn. • Drehgestelle der Bauart GP-200 • Freistehende Griffstangen • Zurüstbare Pufferbohle • Mit vorbildgerechter Inneneinrichtung und Gepäckabteil Der Name der Wagen leitet sich von ihrer Produktionsstätte ab, dem Reichsbahnausbesserungswerk (Raw) Halberstadt. In den 1980er Jahren begann man mit der Produktion eines sich an den UIC-Z-Vorgaben orientierenden Seitengang-Abteil-Schnellzugwagens ohne Klimaanlage. Die neuen Wagen waren im grün-beigen Anstrich der DR ausgeführt, wie er für alle Schnellzugwagen ab Mitte der 1980er Jahre verbindlich wurde. Neben dem Einsatz im Schnellzugdienst innerhalb der Deutschen Demokratischen Republik waren die Wagen häufig in Transit- und internationalen Zügen anzutreffen.69,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Welche Möglichkeiten für die Altersvorsorge bieten Finanzdienstleistungen?
Finanzdienstleistungen bieten verschiedene Möglichkeiten zur Altersvorsorge, wie beispielsweise private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge. Diese Produkte ermöglichen es, über einen längeren Zeitraum Geld anzusparen und im Alter eine zusätzliche Einkommensquelle zu haben. Zudem bieten Finanzdienstleistungen auch Beratung und Unterstützung bei der Planung und Umsetzung der individuellen Altersvorsorge. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Versicherungen auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Eine positive Bonität kann zu günstigeren Konditionen und niedrigeren Zinsen führen, während eine schlechte Bonität zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen kann. Bei Hypotheken können Bonitätskriterien darüber entscheiden, ob ein Kreditnehmer für eine Hypothek qualifiziert ist und zu welchen Konditionen. Bei Versicherungen können Bonitätskriterien die Prämienhöhe beeinflussen, da Versicherer das Risiko eines Zahlungsausfalls einschätzen und entsprechend kalkulieren. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Versicherungen auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Je besser die Bonität, desto wahrscheinlicher ist es, dass ein Kreditnehmer einen günstigeren Zinssatz erhält und umgekehrt. Bei Hypotheken können Bonitätskriterien darüber entscheiden, ob ein Kreditnehmer überhaupt für eine Hypothek in Frage kommt und zu welchen Konditionen. Bei Versicherungen können Bonitätskriterien ebenfalls eine Rolle spielen, da sie die Prämienhöhe beeinflussen können und in einigen Fällen sogar darüber entscheiden, ob ein Versicherungsvertrag überhaupt abgeschlossen werden kann. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Versicherungen auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditausfalls zu bewerten. Je besser die Bonität eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass er einen Kredit zu günstigeren Konditionen erhält. Dies kann sich auf verschiedene Finanzdienstleistungen auswirken, da Kreditnehmer mit guter Bonität niedrigere Zinssätze und bessere Konditionen für Kredite, Hypotheken und Versicherungen erhalten können. Auf der anderen Seite können Kreditnehmer mit schlechter Bonität Schwierigkeiten haben, Kredite zu erhalten oder müssen höhere Zinsen zahlen, was ihre finanzielle Situation erschweren kann. **


Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Versicherungen auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Je besser die Bonität, desto wahrscheinlicher ist es, dass der Kreditnehmer genehmigt wird und bessere Konditionen erhält. Bei Hypotheken können Bonitätskriterien den Zinssatz und die Höhe des Darlehens beeinflussen, während bei Versicherungen die Bonität den Versicherungsbeitrag und die Deckungsoptionen beeinflussen kann. Eine gute Bonität kann es Verbrauchern ermöglichen, günstigere Kredite zu erhalten und bessere Versicherungstarife zu sichern, während eine schlechte Bonität zu höheren Kosten und eingeschränkten Optionen führen kann. **
Wie können Finanzdienstleistungen dabei helfen, das Risiko von Geldanlagen zu minimieren?
Finanzdienstleistungen bieten verschiedene Instrumente wie Diversifikation, Risikomanagement und Absicherung an, um das Risiko von Geldanlagen zu minimieren. Durch professionelle Beratung und Analyse können Anleger ihre Portfolios entsprechend ihren Risikopräferenzen ausrichten. Zudem ermöglichen Finanzdienstleistungen den Zugang zu verschiedenen Anlageklassen und Märkten, um das Risiko zu streuen und Verluste zu minimieren. **
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV 2. Kl. mit GepäckabteilUmbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV Neuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen - doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dem bewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichten sie eine Höchstgeschwindigkeit von 120 km/h - ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz.61,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 59641 H0 Schnellzugwagen 2. Klasse / Gepäckabteil BDms272, DB, Ep. IIIDruckvariante des Schnellzugwagens der DB in der Epoche III. Schnellzugwagen 2. Klasse / Gepäckabteil BDms272 Artikelnummer: 59641 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: III Maßbezeichnung: LüP [mm] Maß: 303 Mindestradius: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse (Innen-)Beleuchtung: Innenbeleuchtung nachrüstbar mit #56144 Tauschradsätze AC: 5606057,45 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. Stromsystem: Gleichstrom Bahnverwaltung: NS Epoche: IV Maßbezeichnung: LüP / Länge über Puffer Maß [mm]: 303 Mindestradius [mm]: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse Altersempfehlung: ab 14 Jahren62,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg, DB, Ep. IVNeuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen – doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dembewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichtensie eine Höchstgeschwindigkeit von 120 km/h – ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz. Umbauwagen 2. Klasse mit Gepäckabteil BD4yg DB Ep. IV60,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche langfristigen Geldanlagen eignen sich am besten für die Altersvorsorge?
Für die Altersvorsorge eignen sich langfristige Geldanlagen wie Aktien, Investmentfonds und Immobilien am besten. Diese Anlageformen bieten langfristig eine höhere Rendite als klassische Sparprodukte. Eine breite Diversifikation des Portfolios ist wichtig, um das Risiko zu streuen und langfristig von den Anlagen zu profitieren. **
-
Welche Möglichkeiten für die Altersvorsorge bieten Finanzdienstleistungen?
Finanzdienstleistungen bieten verschiedene Möglichkeiten zur Altersvorsorge, wie beispielsweise private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge. Diese Produkte ermöglichen es, über einen längeren Zeitraum Geld anzusparen und im Alter eine zusätzliche Einkommensquelle zu haben. Zudem bieten Finanzdienstleistungen auch Beratung und Unterstützung bei der Planung und Umsetzung der individuellen Altersvorsorge. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Versicherungen auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Eine positive Bonität kann zu günstigeren Konditionen und niedrigeren Zinsen führen, während eine schlechte Bonität zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen kann. Bei Hypotheken können Bonitätskriterien darüber entscheiden, ob ein Kreditnehmer für eine Hypothek qualifiziert ist und zu welchen Konditionen. Bei Versicherungen können Bonitätskriterien die Prämienhöhe beeinflussen, da Versicherer das Risiko eines Zahlungsausfalls einschätzen und entsprechend kalkulieren. **
Ähnliche Suchbegriffe für Gepäckabteil
-
ROCO 6200118 H0 Schnellzugwagen BDmse 2. Klasse mit Gepäckabteil, DR, Ep. IVHalberstädter"-Schnellzugwagen 2. Klasse mit Gepäckabteil und Behindertenabteil, Bauart BDmse, der Deutschen Reichsbahn. • Drehgestelle der Bauart GP-200 • Freistehende Griffstangen • Zurüstbare Pufferbohle • Mit vorbildgerechter Inneneinrichtung und Gepäckabteil Der Name der Wagen leitet sich von ihrer Produktionsstätte ab, dem Reichsbahnausbesserungswerk (Raw) Halberstadt. In den 1980er Jahren begann man mit der Produktion eines sich an den UIC-Z-Vorgaben orientierenden Seitengang-Abteil-Schnellzugwagens ohne Klimaanlage. Die neuen Wagen waren im grün-beigen Anstrich der DR ausgeführt, wie er für alle Schnellzugwagen ab Mitte der 1980er Jahre verbindlich wurde. Neben dem Einsatz im Schnellzugdienst innerhalb der Deutschen Demokratischen Republik waren die Wagen häufig in Transit- und internationalen Zügen anzutreffen.69,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IVG Umbauwagen BD3yg 2. Kl. mit Gepäckabteil Artikelnummer: 37602 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: IV Maßbezeichnung: Lüp [mm] Maß: 493 Mindestradius: 600 Ab Mitte der 1950er Jahre entstanden durch Umbau von Länderbahn-Abteilwagen bei der Deutschen Bundesbahn Reisezug-Wagenserien, die als Umbauwagen bezeichnet werden. Es wurden Wagen der zweiten Klasse, Wagen der ersten und zweiten Klasse und Wagen der zweiten Klasse mit Gepäckabteil verwirklicht. Lange Jahre waren sie im Nahverkehr auf Haupt- und Nebenbahnen unverzichtbar. Erst Mitte der 1980er Jahre wurden die letzten Exemplare ausgemustert, sie fahren jedoch bis heute bei Museumsbahnen oder als Bauzugfahrzeuge. Beim Vorbild erlaubte es die elektrische Ausstattung der 3yg(e)-Wagen nur jeweils ein untereinander kurzgekuppeltes Pärchen zu bilden, wobei man hier in der Wagenwahl frei war, so dass alle möglichen Kombinationen außer BD3yg + BD3yg möglich waren.187,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lassen, Ulf: Immobilienfinanzierung und -investitionImmobilienfinanzierung und -investition , Eine Einführung in Praxis und Theorie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231120, Produktform: Kartoniert, Autoren: Lassen, Ulf, Seitenzahl/Blattzahl: 464, Keyword: Immobilien; Wertpapiere; Vermögensanlage; Finanzierung, Fachschema: Immobilie, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503212668, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Versicherungen auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Je besser die Bonität, desto wahrscheinlicher ist es, dass ein Kreditnehmer einen günstigeren Zinssatz erhält und umgekehrt. Bei Hypotheken können Bonitätskriterien darüber entscheiden, ob ein Kreditnehmer überhaupt für eine Hypothek in Frage kommt und zu welchen Konditionen. Bei Versicherungen können Bonitätskriterien ebenfalls eine Rolle spielen, da sie die Prämienhöhe beeinflussen können und in einigen Fällen sogar darüber entscheiden, ob ein Versicherungsvertrag überhaupt abgeschlossen werden kann. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Versicherungen auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditausfalls zu bewerten. Je besser die Bonität eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass er einen Kredit zu günstigeren Konditionen erhält. Dies kann sich auf verschiedene Finanzdienstleistungen auswirken, da Kreditnehmer mit guter Bonität niedrigere Zinssätze und bessere Konditionen für Kredite, Hypotheken und Versicherungen erhalten können. Auf der anderen Seite können Kreditnehmer mit schlechter Bonität Schwierigkeiten haben, Kredite zu erhalten oder müssen höhere Zinsen zahlen, was ihre finanzielle Situation erschweren kann. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Versicherungen auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Je besser die Bonität, desto wahrscheinlicher ist es, dass der Kreditnehmer genehmigt wird und bessere Konditionen erhält. Bei Hypotheken können Bonitätskriterien den Zinssatz und die Höhe des Darlehens beeinflussen, während bei Versicherungen die Bonität den Versicherungsbeitrag und die Deckungsoptionen beeinflussen kann. Eine gute Bonität kann es Verbrauchern ermöglichen, günstigere Kredite zu erhalten und bessere Versicherungstarife zu sichern, während eine schlechte Bonität zu höheren Kosten und eingeschränkten Optionen führen kann. **
-
Wie können Finanzdienstleistungen dabei helfen, das Risiko von Geldanlagen zu minimieren?
Finanzdienstleistungen bieten verschiedene Instrumente wie Diversifikation, Risikomanagement und Absicherung an, um das Risiko von Geldanlagen zu minimieren. Durch professionelle Beratung und Analyse können Anleger ihre Portfolios entsprechend ihren Risikopräferenzen ausrichten. Zudem ermöglichen Finanzdienstleistungen den Zugang zu verschiedenen Anlageklassen und Märkten, um das Risiko zu streuen und Verluste zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.